Llevo viendo varios por internet diversas cuantificaciones sobre lo que ingresaría el Estado en concepto de IBI por las propiedades de la Iglesia. Vaya por delante que estoy en contra de los privilegios fiscales que tiene la Iglesia más allá de las exenciones comunes que puede disfrutar cualquier otro ente o persona, pero me chirrían excesivamente las cuantificaciones de esta exención del IBI de la iglesia en torno a los 3.000 millones de euros.
Esta cifra me parece excesiva y basta con mirar la recaudación total del IBI en España (9.246 millones de euros en 2009) para darnos cuenta que la Iglesia nunca puede favorecerse de una bonificación que llegue a esas magnitudes. El grueso de la recaudación del IBI se encuentra en los bienes urbanos. Actualmente, y según los datos de recaudación tributaria, se ingresan poco más 9.000 millones de euros por bienes urbanos para unas 34 millones de fincas.
Tengamos en cuenta que se asigna una finca por referencia catastral y que una referencia catastral puede ser una casa de 1.000 m2 en un barrio exclusivo de cualquier ciudad a una plaza de garaje. Por tanto, si queremos cuantificar el IBI de la Iglesia, no se deben considerar las iglesias, catedrales, conventos y espacios destinados al culto, al igual que ocurre con cualquier otra religión reconocida en España. No obstante, si deben computarse viviendas, locales de todo tipo, plazas de aparcamiento y solares que pueda tener la Iglesia en su titularidad.
Cuantificar estas propiedades es imposible actualmente, pero pensemos un poco. ¿Puede tener la iglesia un 5% de propiedades urbanas? Suponiendo una recaudación lineal, estaríamos hablando de unos 450 millones de euros/año y ojo, un 5% serían 1.700.000 referencias catastrales por todo el territorio, cantidad increíble de propiedades que supondría una media de 210 propiedades por municipio.
Todo apunta a que la mayoría de propiedades de la Iglesia católica se encuentran en terrenos rústicos y espacios destinados al cultivo. Pero el problema impositivo es que los terrenos rústicos apenas pagan IBI, tal y como podemos ver en el cuadro superior. No obstante, como vemos, la recaudación global del IBI rústico en España es 232 millones de euros para una superficie computada de 47,6 millones de hectáreas.
Si la Iglesia tuviera la mitad de las fincas rústicas, como mucho se podría doblar la recaudación del IBI rústico sin contar la cantidad de tierras que se encuentran bajo los dominios de montes vecinales o áreas protegidas. Mi posición es que la Iglesia debería pagar IBI por aquellas propiedades que no tienen uso público y que no están destinadas al culto, pero por más vueltas que le doy, realizando una estimación realmente disparatada de propiedades, dudo que esta recaudación superara los 600 // 650 millones de euros.
Exenciones fiscales de la Iglesia y alcance real en impuestos locales
El clero español no declara a Hacienda sus sueldos -son bajos-, y la Iglesia, en sus múltiples manifestaciones, está exenta de los impuestos principales: impuesto de bienes inmuebles (IBI), el de sociedades, el de transmisiones o el de actos jurídicos documentados. Sin embargo, sí paga el IVA desde el 2007 por la aprobación del Sistema de Asignación Tributaria.
Pero donde mejor se aprecia el privilegio fiscal del que disfruta el clero español es en la exención del Impuesto de Bienes Inmuebles (IBI). La Iglesia no paga ni un solo euro por el IBI pese a que posee sus miles de inmuebles de todo tipo. Aquí la Iglesia se ahorra cientos de millones en impuestos.
Las exenciones fiscales de la institución católica también alcanzan a los "donativos, las colectas, los rendimientos del patrimonio mobiliario (intereses, dividendos, etcétera) e inmobiliario (alquileres, etc.) y las plusvalías generadas por ventas de patrimonio", que no deben pagar el Impuesto de Sociedades. Hay que recordar que sólo en aportaciones voluntarias de los fieles, la Iglesia recaudó 310 millones de euros en 2020. A esa cantidad hay que sumar los 237 millones de euros que la Iglesia recibió ese mismo año como asignación tributaria por el IRPF.
La Iglesia católica ha renunciado a las exenciones de los impuestos sobre Construcciones, Instalaciones y Obras (ICIO) y los que afectan a las Contribuciones Especiales tras el pacto alcanzado entre la Conferencia Episcopal y el Ministerio de la Presidencia. "Este acuerdo supone el fin de los privilegios fiscales de la Iglesia católica en el pago de dos impuestos. A partir de hoy, la Iglesia será tratada como cualquier entidad sin ánimo de lucro en España", ha afirmado este miércoles Félix Bolaños, ministro de la Presidencia.
Bolaños ha destacado la importancia de este acuerdo entre el Gobierno y la Iglesia católica para limitar mínimamente su impunidad fiscal. El ministro ha destacado que este acuerdo es fruto de un año de "trabajo intenso y de negociación discreta" y ha enfatizado que este acuerdo entre el Estado y la Iglesia tendrá beneficios para el erario público de los ayuntamientos y entidades locales". En concreto, el ministro ha dicho que los ayuntamientos recaudarán a través de estos impuestos más de 16 millones de euros al año.
Inmatriculaciones: qué son, cómo funcionaron y cifras
Inmatricular es inscribir por primera vez un bien en el Registro de la Propiedad. Esto implica que no ha estado nunca ni en todo ni en parte inscrita, pues de lo contrario estaríamos ante el fenómeno de la doble inmatriculación. Para inmatricular un bien en el Registro de la Propiedad es necesario acreditar el título de propiedad, o bien realizar un expediente de dominio, o bien mediante certificación.
La inmatriculación de los bienes no otorga la propiedad. El registro, y por tanto la inmatriculación, tiene simplemente una función probativa o certificativa, lo que otorga seguridad jurídica, pero no tiene función constitutiva de la propiedad. Por esta razón, el sistema de inmatriculación prevé un período de 2 años de provisionalidad para corregir errores y presentar alegaciones.
La vicepresidenta primera del Gobierno, Relaciones con las Cortes y Memoria Democrática, Carmen Calvo, ha presentado al Consejo de Ministros el listado de bienes inmuebles inmatriculados por la Iglesia Católica entre 1998 y 2015. El informe ha sido remitido al Congreso de los Diputados, en cumplimiento del mandato parlamentario aprobado en 2017.
La vicepresidenta ha detallado que, según la información recabada en la totalidad de los Registros de la Propiedad, se realizaron 34.961 inmatriculaciones a favor de la Iglesia Católica entre el 1 de enero de 1998 y la entrada en vigor de la ley de 2015. De ese total, 20.014 fincas son templos de la iglesia o dependencias complementarias y 14.947 son otro tipo de fincas: terrenos, solares, viviendas o locales. Además, ha precisado que 30.335 inmatriculaciones responden a una certificación eclesiástica y 4.626 se han inscrito bajo un título distinto.
El informe presentado refleja que, del total de 34.961 inmatriculaciones, 20.014 tienen que ver con templos de la Iglesia o dependencias complementarias relacionadas con el culto o la tarea educativa que desarrolla la confesión religiosa, mientras que 14.947 están vinculadas a terrenos, solares, viviendas o locales que no se relacionan con esos usos.
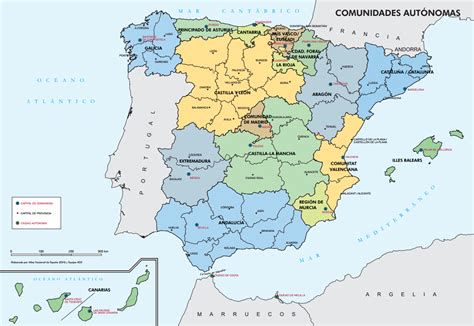
Respecto a la distribución geográfica, es Castilla y León la comunidad en la que más bienes inmatriculados hay (10.243), seguida de Galicia (7.131) y Cataluña (4.192), según el informe. Por provincias, el mayor número de bienes inmatriculados se encuentra en la mitad norte de la península, en especial en A Coruña (con un total de 2.669 propiedades), Lleida (2.157, más que en las otras tres provincias catalanas juntas), Cantabria, Ourense y León (con más de 2.000 bienes en cada una).
Origen legal y críticas
La modificación de la Ley Hipotecaria realizada por el Ejecutivo de José María Aznar el 30 de diciembre de 1996 favoreció que se pudieran inscribir a título de propiedad los bienes eclesiásticos con la certificación expedida por el diocesano correspondiente. Una nueva reforma de la norma, en el año 2015, puso fin a esa posibilidad.
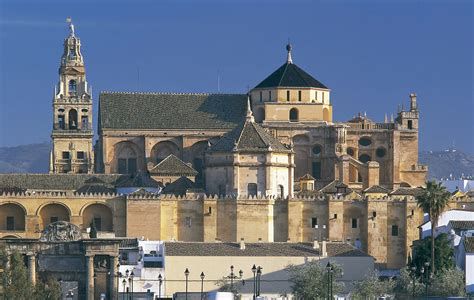
Calvo ha señalado que todos aquellos bienes que están catalogados como parte del Patrimonio Histórico español están protegidos por las leyes autonómicas de patrimonio histórico. "Todos esos bienes tienen un régimen especial por cuanto forman parte de la propiedad privada pero están afectos a otros fines públicos y de utilidad social", ha remarcado. La autorización para que la Iglesia Católica utilizara este procedimiento especial se relaciona con el hecho de que la presencia de la Iglesia en España es muy anterior a la existencia del Registro y por tanto es creíble que los títulos de propiedad no existieran o nunca hubieran existido.
La Iglesia católica pudo utilizar el modo especial de inmatriculación -por certificación- desde el comienzo del Registro de la Propiedad hasta la reforma de la Ley Hipotecaria, en junio de 2015. Esa inmatriculación por certificación pudo aplicarse a los templos desde que estos pudieron inscribirse, en 1998.
Es cierto que el procedimiento era excepcional, pero la situación también, ya que nos encontramos con que muchas realidades de Iglesia son las instituciones más antiguas de nuestro país, como los arzobispados de Toledo o Tarragona cuyo origen data del siglo I. La desaparición progresiva de las circunstancias históricas a las que respondió su inclusión, así como el transcurso de un tiempo suficiente desde la reforma del Reglamento Hipotecario de 1998 que ya permitía la inscripción de los templos, ha propiciado que desde 2015, la certificación no pueda ser un modo de registrar propiedades a nombre de la Iglesia.
Reclamos, transparencia y vías de reclamación
Calvo ha dejado claro este martes que, a partir de la publicación de este listado, cualquier persona física, jurídica o administración pública que discrepe, puede reclamar alguno de estos bienes, ya sea por "vía administrativa", para que la Administración General del Estado abra la investigación correspondiente o por "la vía de los tribunales".
El Consejo de Ministros ha remitido este martes al Congreso de los Diputados un listado con 34.961 inmuebles inmatriculados por la Iglesia entre 1998 y 2015 que abre la vía a posibles reclamaciones sobre la titularidad de miles de ellos. "Este es un asunto que para este Gobierno estaba pendiente y que significa un paso de colaboración continua con las Cortes Generales de transparencia e información", ha subrayado Calvo.
Sin una ley estatal que aborde el problema, los litigios deben resolverse caso por caso. La ausencia de un marco legal claro para la restitución ha convertido el problema en un laberinto jurídico. A pesar de las reivindicaciones, solo unos pocos casos han sido revertidos.
Aspectos doctrinales y de titularidad
La Iglesia, el Pueblo de Dios, está formada en España por más de 40.000 instituciones, registradas legalmente, y con capacidad de poseer bienes. Cada una de esas instituciones diócesis, parroquias, comunidades religiosas activas o contemplativas, institutos seculares, sociedades de vida apostólica, etc. pueden tener sus bienes para realizar la misión que se les ha confiado.
Siguiendo una constante histórica, tienen personalidad jurídica propia en el Derecho de la Iglesia (Código de Derecho Canónico), reconocida por el Derecho civil: actualmente el Acuerdo sobre Asuntos Jurídicos (Acuerdos Iglesia-Estado Español), en su art. 1 nº 2, garantiza para las diócesis, parroquias y otras circunscripciones territoriales la personalidad jurídica civil en cuanto la tengan canónica. Esto significa que las instituciones de la Iglesia católica, al igual que cualquier otra persona jurídica reconocida a nivel civil, pueden tener sus bienes y gozar de la correspondiente seguridad jurídica al inscribirlos en el Registro de la Propiedad.
Durante siglos, el pueblo “católico” ha construido y confiado a la Iglesia distintos bienes para que ésta pudiera realizar su labor: el anuncio del Evangelio (apostolado), la celebración de la fe (culto) y el ejercicio de la caridad (servicio). Los bienes de la iglesia se destinan precisamente a estos fines. En efecto, no hay que olvidar que la Iglesia ha tenido y tiene sus propios fondos económicos, sus propios ingresos, que no se confunden con los de la institución civil.
Preguntas frecuentes y puntos clave jurídicos
- ¿El registro de un bien confiere la propiedad? La inmatriculación de los bienes no afecta a la propiedad, que se adquiere conforme al derecho civil.
- ¿Se trata de un privilegio franquista? En absoluto. El sistema de inmatriculación deriva del siglo XIX (1863) como respuesta a la legislación desamortizadora y con el fin de otorgar seguridad jurídica.
- ¿La reforma de 1998 incrementó los privilegios de la Iglesia? Tampoco es correcto afirmar esto. Hasta 1998, no estaba previsto la inmatriculación de los templos destinados al culto católico, lo que colocaba a la Iglesia católica en una situación de clara desventaja jurídica en relación con otras confesiones.
- ¿Es posible revertir las inmatriculaciones? La reversión generalizada enfrenta tres barreras legales: presunción registral, consolidación de la posesión y ausencia de norma retroactiva, por lo que sin una ley estatal los litigios deben resolverse caso por caso.
Patrimonio histórico. Identidad de El Salvador (2020)
Datos resumidos
Según la información recabada en la totalidad de los Registros de la Propiedad, se realizaron 34.961 inmatriculaciones a favor de la Iglesia Católica entre el 1 de enero de 1998 y la entrada en vigor de la ley de 2015. De ese total, 20.014 fincas son templos de la iglesia o dependencias complementarias y 14.947 son otro tipo de fincas: terrenos, solares, viviendas o locales.
| Concepto | Valor |
| Total inmatriculaciones (1998-2015) | 34.961 |
| Templos y dependencias | 20.014 |
| Otros inmuebles (terrenos, viviendas, locales) | 14.947 |
| Inmatriculaciones por certificación eclesiástica | 30.335 |
| Recaudación IBI urbano aproximada (2009) | 9.246 millones € |
| Recaudación IBI rústico | 232 millones € |
El Consejo de Ministros ha acordado remitir al Congreso un listado que permite la consulta pública del origen de la inmatriculación de los bienes inmuebles, lo que podría facilitar su reclamación en caso de conflicto sobre su titularidad. Al Gobierno lo que le compete es dar una información transparente, rigurosa y veraz de un mandato que se le había indicado.